
Si sus órdenes dicen Yuma, no está llegando a un pueblo desconocido para nosotros. Somos Elite Mortgage, un equipo hipotecario local con oficina propia aquí, y la mayor parte de los préstamos que trabajamos son préstamos VA para familias que vienen a MCAS Yuma o al Campo de Pruebas de Yuma (YPG).
Esta guía cubre lo que nos preguntan antes de un viaje para ver casas: comprar antes de llegar, el BAH, las colonias y el préstamo VA. No es una orientación oficial del VA ni de las Fuerzas Armadas, y Elite Mortgage no está afiliado ni respaldado por el VA, el Departamento de Defensa ni el Cuerpo de Marines de los Estados Unidos. Vamos a citar fuentes oficiales y hablarle con claridad de lo local. Todos los préstamos están sujetos a elegibilidad, aprobación de crédito y requisitos de la propiedad.
Si prefiere leer esta misma guía en inglés, está aquí: PCS to MCAS Yuma: Buying a Home with a VA Loan.
Del día de las órdenes al cierre, sin rodeos
Un PCS trae su propio reloj. El préstamo trae otro. El trabajo es alinearlos para que no termine decidiendo de prisa.
Cuando llegan las órdenes
Empiece con quienes se encargan de la mudanza, no de la hipoteca. La Oficina de Vivienda de MCAS Yuma puede orientarle sobre vivienda en la base, rentas y el mercado local. El personal de referidos está en el edificio 1093 de Thomas Avenue, al (928) 269-2826, o en Yuma.Housing@usmc.mil. Military OneSource también publica información de reubicación. Esas oficinas no le van a recomendar un prestamista privado.
Esa misma semana, consulte su BAH en el calculador oficial del DTMO, con el código postal de destino, su grado y si tiene dependientes. No vamos a publicar cantidades; el BAH cambia según el año, el código postal y el rango.
Después pida una preaprobación, no solo una precalificación. El VA explica los pasos para comprar, incluido el Certificado de Elegibilidad (COE). La CFPB ayuda a comparar estimaciones de préstamo.
Comprar antes de llegar
Muchas familias empiezan el expediente antes de pisar Yuma. Eso puede funcionar, sujeto a elegibilidad y aprobación, si el plan de ocupación es honesto. Un préstamo VA es para una residencia principal, no para vacaciones ni para una casa que solo piensa rentar. Si el cónyuge o un dependiente llega primero, o si usted llega después del cierre, el calendario debe cumplir las reglas del VA. Vea Conservar su casa de Yuma como renta cuando vuelva a hacer PCS.
El viaje para ver casas
Aproveche el viaje para sentir el calor, manejar a la puerta a la hora en que realmente se presentaría, y caminar las colonias al atardecer, no solo al mediodía. Yuma en julio no se parece a Yuma en enero. La Oficina de Vivienda de MCAS Yuma señala que los visitantes de invierno suelen aumentar la población de noviembre a marzo, y que la oferta de rentas suele ser más amplia de abril a octubre.
Trabaje con un profesional de bienes raíces que entienda contratos VA. El VA recomienda incluir la cláusula de salida VA si la propiedad no se tasa en el precio del contrato.
Tasación, inspección y papeles de cierre
La tasación del VA y una inspección de la casa no son lo mismo. El tasador da una opinión de valor y revisa los requisitos mínimos de la propiedad. Un inspector revisa con más detalle los sistemas, el techo y lo que se vive con el calor. Le recomendamos una inspección aunque la tasación salga bien.
Por lo menos tres días hábiles antes del cierre, su prestamista debe entregarle el Closing Disclosure. Léalo. La CFPB tiene ayuda sobre ese formulario. Si un número no le queda claro, pregunte antes de firmar.
Poder notarial y firmar desde otro lugar
La vida de un PCS es revuelta. Uno de los dos tal vez siga en la base anterior cuando llegue la fecha de firma. Los prestamistas VA pueden cerrar con un poder notarial, pero hay que hacerlo bien. El VA exige confirmar que el veterano está con vida y, si está en servicio activo, que no está desaparecido en acción, y conservar una certificación de poder notarial (“live and well”).
También aplican las reglas de títulos y notarios en Arizona. Algunas familias usan un notario móvil; otras, un poder preparado correctamente. Si se puede cerrar por completo en línea depende de la compañía de títulos y de los requisitos vigentes en Arizona. Empiece esa conversación con tiempo.
Después del cierre
Luego se mudan, o se muda el cónyuge o el dependiente, en un plazo que coincida con la certificación de ocupación que firmaron. Si más adelante otras órdenes los sacan de Yuma, vender o conservar la casa para rentarla es una decisión aparte. Vea Conservar su casa de Yuma como renta cuando vuelva a hacer PCS y Usar su préstamo VA por segunda vez.
Colonias de Yuma y el trayecto a MCAS Yuma y a YPG
No vamos a inventar tiempos de manejo. El tráfico, los visitantes de invierno y la puerta de la base cambian el reloj. Las cifras siguientes salen de páginas oficiales. Recorra la ruta a la hora en que realmente manejaría.
La puerta principal está en Avenue 3E, Yuma, AZ 85365. La página de rentas comunitarias de MCAS Yuma describe algunas colonias del oeste de mid-town como a unos 15 minutos de la base, sitúa Somerton a siete millas por la Highway 95, describe Ocotillo a cinco millas al este y pone The Foothills a unas 12 a 15 millas. Esa misma página indica que en The Foothills no hay complejos de departamentos ni escuelas en esa zona. Las preguntas de escuela corresponden al enlace escolar de MCAS Yuma, al (928) 269-5373.
El Campo de Pruebas de Yuma está aproximadamente a 24 millas al norte de la ciudad. Military OneSource también indica que YPG está a unas 17 millas de The Foothills (Fortuna Road) y a 24 millas del pueblo, sin transporte público en la instalación. Una casa cómoda para la estación aérea no es automáticamente cómoda para YPG.
Para el mapa zona por zona, vea Guía de trayecto y colonias: MCAS Yuma y YPG. La vivienda en la base empieza con la Oficina de Vivienda y Liberty Military Housing, no con nosotros. Nosotros financiamos compras fuera de la base.
Clima y servicios: cómo es vivir en Yuma de verdad
Yuma es un pueblo del desierto, con un verano que se toma en serio. La oficina de visitantes de Yuma, citando al National Climate Data Center, describe la zona como una de las más soleadas del país, con sol alrededor del 91 por ciento de las horas posibles de luz, unas tres pulgadas de lluvia al año y una máxima promedio de 106°F en julio. Son cifras climáticas, no un pronóstico. Revise el Servicio Nacional de Meteorología para las condiciones del día.
Aquí el aire acondicionado no es un lujo. Arizona Public Service (APS) suministra electricidad en gran parte de la zona. El agua, el drenaje y la basura cambian según la colonia. No vamos a citar recibos típicos. Pregunte qué servicios corresponden a la dirección y haga un presupuesto honesto para el verano.
En invierno llegan visitantes y el mercado de rentas se aprieta, como lo describe la Oficina de Vivienda. Si llega entre noviembre y marzo, dése más tiempo o tenga alojamiento temporal. Inns of the Corps atiende el alojamiento de llegada.
El BAH, explicado sin cantidades
El Subsidio Básico de Vivienda es una prestación militar basada en su destino, su grado y si tiene dependientes. Si no le asignan vivienda del gobierno, puede ser elegible para BAH. Es un programa del Departamento de Defensa, no un producto hipotecario. La consulta oficial es el calculador de BAH del DTMO.
El BAH, en muchos casos, se puede documentar en el expediente, sujeto a las reglas del prestamista y del VA. No es una promesa de que una casa “cabe” en su subsidio, y nosotros no vamos a comparar el BAH con un costo de vivienda aquí. Un préstamo se aprueba con crédito, ingresos, deudas, ingreso residual y la propiedad, no solo con el BAH. Consulte su tarifa y luego una estimación de préstamo. La CFPB tiene herramientas independientes.
Lo básico del préstamo VA para un PCS a Yuma
Un préstamo con garantía VA lo emite un prestamista privado. El Departamento de Asuntos de Veteranos garantiza una parte del préstamo, y por eso muchos compradores elegibles pueden adquirir una residencia principal sin enganche, sujeto a elegibilidad y aprobación, y sin seguro hipotecario privado mensual. El VA no le presta el dinero, no fija su tasa y no respalda a ningún prestamista. Somos un corredor hipotecario privado; no somos una agencia del gobierno.
Entitlement, el cargo de financiamiento y el COE
Si tiene entitlement completo, el VA no pone un tope de condado; el límite práctico es para lo que califique y lo que tase la propiedad. Si el entitlement sigue cargado a otro préstamo VA, pueden aplicar límites de condado y un enganche. Vea Usar su préstamo VA por segunda vez y VA.gov.
La mayoría de los préstamos VA incluyen un cargo de financiamiento de una sola vez, salvo que esté exento. Según VA.gov (tasas vigentes desde el 7 de abril de 2023; página actualizada el 5 de octubre de 2026), una compra de primer uso con menos del 5 por ciento de enganche es el 2.15 por ciento del monto del préstamo; un uso posterior en esa situación es el 3.3 por ciento. El cargo por lo general se puede pagar al cierre o incorporarse al préstamo. Quienes reciben compensación por discapacidad del VA, y otras categorías oficiales, pueden estar exentos. Los detalles están en Cargo de financiamiento VA y la exención por discapacidad.
El COE confirma que usted tiene el beneficio. Puede solicitarlo en línea, o lo solicitamos por usted. El VA publica los requisitos mínimos de servicio. Si hay un alta o un caso especial, lo revisamos. No adivinamos.
La tasación VA y los requisitos mínimos de la propiedad
Toda compra VA lleva una tasación ordenada por el sistema del VA. El tasador revisa el valor y lo básico de seguridad, solidez y condiciones sanitarias. Si el valor sale por debajo del precio, puede renegociar, cubrir la diferencia si lo decide, pedir una reconsideración, o usar la cláusula de salida, como lo describe el VA. En Yuma, clima y techo importan. La tasación no sustituye una inspección.
Rentar o comprar en un destino de dos o tres años
No le vamos a decir que comprar siempre es lo más inteligente en un destino corto. Sopesen cuánto tiempo esperan estar, el presupuesto completo (impuestos, seguros, mantenimiento y la luz del verano si compran), la flexibilidad de una renta, y el costo de vender o de conservar la casa después. No vamos a comparar eso con el BAH.
Los recursos de la CFPB son un buen lugar, independiente, para pensarlo. Si quiere una conversación local, podemos revisar la elegibilidad VA y una estimación. No podemos decirle qué hará el mercado el año que entra.
Si vuelve a hacer PCS, ¿puede quedarse con la casa de Yuma?
A veces sí, después de cumplir el requisito de ocupación y si el presupuesto todavía alcanza. No puede usar un préstamo VA nuevo para comprar una casa que solo pretende rentar. En muchos casos, más adelante puede rentar una vivienda que ya ocupó. Volver a usar el beneficio depende del entitlement restante o restaurado. Vea Conservar su casa de Yuma como renta cuando vuelva a hacer PCS y Usar su préstamo VA por segunda vez.
Se habla español
Aquí podemos hablar del préstamo en español desde la primera conversación. Llame a la oficina y pídalo con confianza.
Preguntas frecuentes
¿Puedo obtener un préstamo VA si todavía no llego a Yuma?
Es posible empezar el expediente y, en algunos casos, cerrar antes de llegar, sujeto a elegibilidad, aprobación y un plan de ocupación realista. El cónyuge o un dependiente puede cumplir la ocupación en ciertas situaciones. Confirme el calendario antes de hacer una oferta, con la guía de ocupación del VA.
¿Los préstamos VA requieren enganche?
Los préstamos de compra con garantía VA pueden permitir no dar enganche a prestatarios elegibles con suficiente entitlement, sujeto a elegibilidad y aprobación, si el precio no supera el valor tasado. Puede requerirse un enganche si solo tiene entitlement restante, si el precio supera el valor tasado, o si el prestamista lo exige. VA.gov explica la estructura básica.
¿En cuánto tiempo tengo que mudarme?
Usted debe certificar que pretende ocupar la casa como residencia principal. La capacitación oficial del VA por lo general trata un “plazo razonable” como dentro de los 60 días posteriores al cierre, con excepciones limitadas para un evento futuro documentado (no más de 12 meses), ocupación del cónyuge o un dependiente, despliegue y ciertas reparaciones. Vea la capacitación del VA. Su prestamista debe aplicar el manual vigente a su caso.
¿Puedo usar un poder notarial si todavía estoy en mi destino anterior?
A menudo sí, si el poder cumple los requisitos del VA, del prestamista y de la compañía de títulos en Arizona. El VA exige una certificación de que la persona está con vida. Empiece con tiempo. Vea la guía del VA.
¿En Yuma aceptan ofertas VA los vendedores?
En este mercado se cierran ofertas VA con regularidad. Lo que ayuda es una preaprobación de verdad, un contrato con la cláusula de salida VA, y un prestamista que conteste cuando llama el agente del vendedor. Una tasación baja es una negociación, no un fracaso automático.
¿Debo rentar primero y comprar después?
A veces ese es el camino más tranquilo, sobre todo si llega en invierno o todavía está conociendo el trayecto. A veces comprar primero tiene sentido si ya conoce la zona y el presupuesto alcanza. Podemos ayudar con el préstamo. No hay una sola respuesta correcta para todos los destinos.
¿Puedo usar el beneficio VA si ya tengo un préstamo VA en otro lado?
Es posible, si le queda suficiente entitlement o si se puede restaurar, y si sigue cumpliendo las reglas de ocupación, crédito e ingresos. Puede requerirse un enganche. Lea Usar su préstamo VA por segunda vez y la página de entitlement del VA.
¿Hablan español y puedo ir a la oficina?
Sí. Llame al (928) 597-8122, o venga a 1874 S Ave B, Yuma, de lunes a sábado, de 9:00 a.m. a 5:00 p.m.
Conózcanos: su corredor local
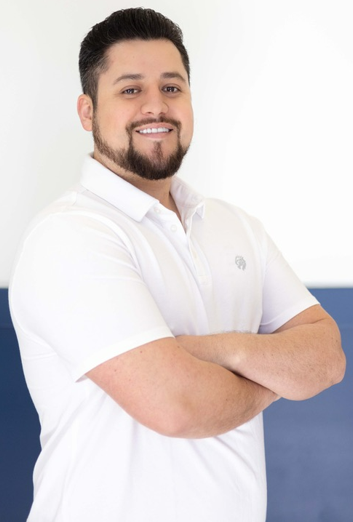
Somos Elite Mortgage, un equipo hipotecario local de Yuma. Gustavo Espindola (NMLS #1469643) es el corredor con quien la mayoría de las familias habla al llamar o al visitar 1874 S Ave B. Gran parte de los préstamos que trabajamos son préstamos VA para quienes llegan a MCAS Yuma o al Campo de Pruebas de Yuma. Hablamos español, y preferimos explicar la elegibilidad con claridad antes de que estén bajo contrato.
Hable con un equipo local de préstamos VA
Si quiere una revisión clara de elegibilidad, un COE y una estimación de préstamo para una compra en Yuma, llámenos al (928) 597-8122 o visite 1874 S Ave B. Preferimos resolver ocupación y entitlement temprano, no cuando ya está bajo contrato. No hay compromiso, y nada de esto es una garantía de aprobación.